Votre Livret A affiche 22 950 euros, son plafond réglementaire. Vous cherchez désormais un placement offrant un meilleur rendement, tout en restant cohérent avec vos convictions personnelles en matière d’écologie et d’économie sociale. Face aux multiples offres d’assurance-vie, vous entendez parler d’assurance-vie mutualiste, présentée comme alignée sur des valeurs éthiques. Mais s’agit-il d’un simple argument commercial ou d’une différence structurelle vérifiable, ayant un impact concret sur votre épargne et sur l’utilisation de votre argent ?
La distinction entre une assurance-vie mutualiste et un contrat proposé par un assureur classique ne se limite pas à un discours marketing. Elle repose sur un modèle économique fondamentalement différent : absence d’actionnaires, gouvernance sociétaire, réinvestissement des excédents au profit des sociétaires. Ces caractéristiques structurelles ont des conséquences mesurables sur les frais, le rendement net de votre placement et la réalité des engagements environnementaux, sociaux et de gouvernance (ESG).
Cet article vous donne les critères objectifs pour distinguer les véritables spécificités mutualistes du greenwashing, comprendre les mécanismes de fonctionnement, évaluer les avantages fiscaux et patrimoniaux concrets, et déterminer si ce type de contrat correspond à votre profil d’épargnant.
Dans cet article
- Qu’est-ce qu’une assurance-vie mutualiste ?
- Comment fonctionne concrètement une assurance-vie mutualiste ?
- Quels sont les avantages réels d’une assurance-vie mutualiste pour votre épargne ?
- Les valeurs mutualistes : simple discours ou réalité tangible ?
- À qui s’adresse vraiment l’assurance-vie mutualiste ?
- Comment choisir votre contrat d’assurance-vie mutualiste ?
- Questions fréquentes sur l’assurance-vie mutualiste
- Assurance-vie mutualiste : les points clés pour votre décision
Qu’est-ce qu’une assurance-vie mutualiste ?
Mutuelle santé ≠ Assurance-vie mutualiste : la confusion à éviter
Votre mutuelle santé (MGEN, Harmonie Mutuelle, MAIF Santé) qui rembourse vos soins médicaux n’est pas une assurance-vie. Une assurance vie mutualiste est un placement financier géré par une mutuelle d’assurance, organisme distinct régi par le Code de la mutualité, et non par le Code des assurances.
Une assurance-vie mutualiste repose sur un statut juridique spécifique qui la distingue structurellement des contrats proposés par les assureurs traditionnels. Selon le Code de la mutualité, les mutuelles, unions et fédérations sont des personnes morales de droit privé à but non lucratif. Cette définition n’est pas une simple déclaration d’intention : elle exclut juridiquement la présence d’actionnaires et toute distribution de dividendes.
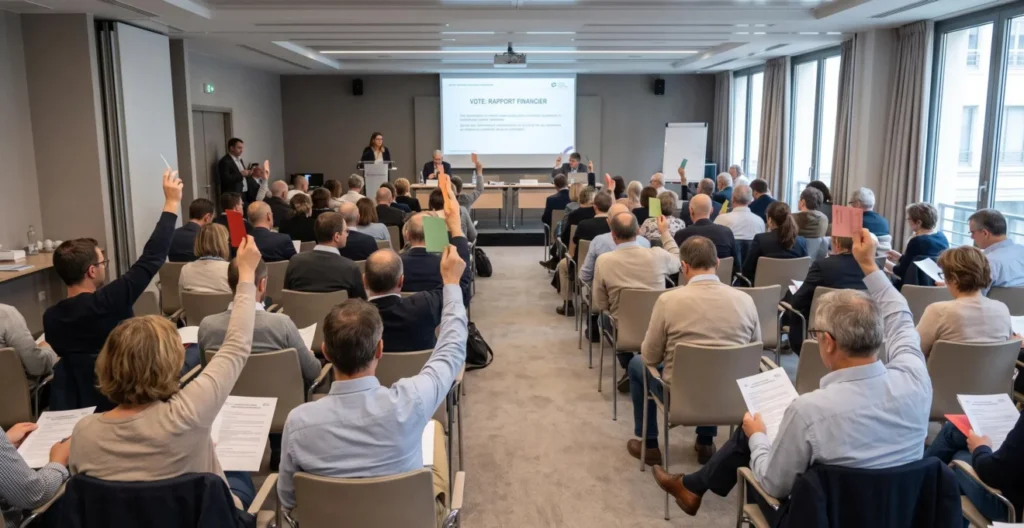
Concrètement, cela signifie que les assurés d’une assurance-vie mutualiste sont également sociétaires, c’est-à-dire à la fois clients et copropriétaires de l’organisme. Cette double qualité leur confère un pouvoir de participation aux décisions stratégiques lors des assemblées générales, selon le principe démocratique « une personne = une voix », indépendamment du montant du capital détenu. À l’inverse, dans un assureur classique, les actionnaires détiennent le pouvoir de décision proportionnellement à leurs parts, et l’objectif prioritaire reste la rémunération du capital investi.
L’absence d’actionnaires entraîne une conséquence économique directe : les excédents de gestion générés par la mutuelle ne sont pas distribués sous forme de dividendes. Ils peuvent être réinvestis au profit des sociétaires, par exemple pour améliorer les garanties, réduire les frais de gestion ou participer à la revalorisation du fonds en euros. Cette logique de réinvestissement contraste avec celle des assureurs classiques, dont une partie des bénéfices est régulièrement versée aux actionnaires.
Sur le plan réglementaire, les mutuelles d’assurance sont soumises au même contrôle prudentiel que les assureurs classiques, exercé par l’ACPR (Autorité de Contrôle Prudentiel et de Résolution). Elles doivent respecter les mêmes exigences de solvabilité (directive Solvabilité II) et disposer de réserves suffisantes pour garantir leurs engagements. Cette supervision identique assure un niveau de sécurité équivalent pour votre épargne, quel que soit le type d’organisme choisi.
Comment fonctionne concrètement une assurance-vie mutualiste ?
Souscrire une assurance-vie mutualiste suit des mécanismes opérationnels similaires aux contrats classiques, avec quelques nuances liées à l’identité mutualiste. Vous commencez par effectuer un versement initial, dont le montant minimum varie selon les contrats (souvent entre 500 et 1 000 euros). Ce versement peut ensuite être complété par des versements programmés (par exemple, 100 ou 150 euros mensuels prélevés automatiquement) ou des versements libres, ponctuels, selon vos disponibilités financières.
Votre épargne est répartie entre deux grandes catégories de supports d’investissement. Le fonds en euros garantit votre capital : chaque euro versé reste acquis, et les intérêts générés chaque année s’ajoutent définitivement à votre épargne. Ce support offre une sécurité maximale, avec un rendement généralement compris entre 2 % et 3,5 % nets de frais de gestion selon les années et les contrats. Les unités de compte (UC), quant à elles, investissent votre épargne sur des supports financiers variés : actions, obligations, immobilier, fonds thématiques. Elles n’offrent aucune garantie en capital, mais peuvent générer des performances supérieures sur le long terme, en contrepartie d’une volatilité accrue.
Pour gérer cette allocation entre fonds euros et unités de compte, trois modes de gestion vous sont proposés. La gestion libre vous laisse choisir vous-même la répartition et effectuer les arbitrages entre supports. La gestion profilée propose une allocation prédéfinie selon votre profil de risque : prudent (par exemple 80 % fonds euros, 20 % UC obligataires), équilibré (50/50) ou dynamique (30 % fonds euros, 70 % UC actions). La gestion pilotée délègue entièrement les décisions d’investissement à un gestionnaire professionnel, selon un mandat que vous validez.
Votre épargne reste disponible à tout moment. Vous pouvez effectuer un rachat partiel (retrait d’une somme sans clôturer le contrat) ou un rachat total (clôture complète). Le délai de versement des fonds est généralement compris entre 15 et 30 jours. Attention toutefois : si votre épargne est juridiquement disponible, la fiscalité applicable au rachat dépend de l’ancienneté du contrat. Avant huit ans de détention, les gains sont soumis au prélèvement forfaitaire libératoire (PFL) de 12,8 % (ou au barème progressif de l’impôt sur le revenu sur option) plus 17,2 % de prélèvements sociaux. Après huit ans, un abattement annuel s’applique, rendant les retraits bien plus avantageux fiscalement.
Enfin, tout contrat d’assurance-vie comporte une clause bénéficiaire, désignant les personnes qui recevront le capital en cas de votre décès. Cette clause, modifiable à tout moment, constitue un levier essentiel d’optimisation patrimoniale, notamment grâce à une fiscalité très avantageuse pour la transmission, que nous détaillons dans la section suivante.
Quels sont les avantages réels d’une assurance-vie mutualiste pour votre épargne ?
L’assurance-vie, qu’elle soit mutualiste ou classique, bénéficie en France d’un cadre fiscal particulièrement attractif, surtout après huit ans de détention. Passé ce délai, les intérêts générés par vos retraits bénéficient d’un abattement annuel de 4 600 euros pour une personne seule, ou de 9 200 euros pour un couple marié ou pacsé, selon l’article 125-0 A du Code général des impôts. Au-delà de cet abattement, les gains sont imposés à un taux réduit de 7,5 % (au lieu de 12,8 % avant huit ans), auxquels s’ajoutent les 17,2 % de prélèvements sociaux.
152 500 €
Montant exonéré de droits de succession par bénéficiaire pour les versements effectués avant 70 ans (article 990 I du CGI).
Cette disposition réglementaire fait de l’assurance-vie un outil patrimonial de premier plan pour transmettre un capital à vos enfants ou proches de manière optimisée. En cas de décès, le capital transmis via la clause bénéficiaire échappe aux règles classiques de la succession jusqu’à 152 500 euros par bénéficiaire désigné, pour les versements effectués avant vos 70 ans. Au-delà de ce seuil, une taxation à 20 % s’applique jusqu’à 852 500 euros, puis 31,25 %. Concrètement, si vous transmettez 200 000 euros à deux enfants (100 000 euros chacun), aucun droit de succession ne sera dû, chaque montant restant sous le seuil d’exonération individuel.
L’un des arguments récurrents en faveur de l’assurance-vie mutualiste concerne l’impact de l’absence d’actionnaires sur les frais de gestion. Théoriquement, le réinvestissement des excédents plutôt que leur distribution sous forme de dividendes permet de proposer des frais de gestion réduits. Un écart de 0,20 à 0,30 point de frais de gestion annuels peut représenter, avec l’effet des intérêts composés, plusieurs milliers d’euros sur une durée de 20 ou 30 ans. Toutefois, cette affirmation doit être vérifiée contrat par contrat : certains assureurs classiques proposent également des frais compétitifs, et certaines mutuelles affichent des coûts équivalents à la moyenne du marché. L’essentiel reste de comparer la performance nette de frais sur historique pluriannuel.
| Critère | Livret A | Assurance-vie mutualiste (fonds euros) |
|---|---|---|
| Taux de rendement annuel moyen | 2,8 % | 3,5 % |
| Fiscalité des intérêts | Exonération totale | Abattement après 8 ans, puis PFL 7,5 % + PS 17,2 % |
| Capital final brut (après 10 ans) | ~26 361 € | ~28 212 € |
| Disponibilité | Immédiate | 15-30 jours |
| Plafond de versement | 22 950 € | Aucun |
Cette comparaison illustre l’écart de performance brute avant fiscalité entre un placement sécurisé de référence (Livret A) et une assurance-vie fonds euros. L’écart d’environ 3 000 euros bruts sur 10 ans suppose un taux moyen de 3,5 % pour le fonds euros, cohérent avec les performances récentes observées sur le marché, mais variable selon les contrats. Après application des prélèvements sociaux et de l’éventuelle fiscalité sur les retraits effectués après huit ans (avec abattement), l’avantage net demeure significatif pour l’assurance-vie, à condition de respecter un horizon de placement moyen à long terme.
Enfin, certaines mutuelles orientent une partie de leurs investissements vers l’économie locale ou régionale : financement de PME locales, projets territoriaux, immobilier de proximité. Cette dimension d’ancrage territorial, vérifiable dans les rapports annuels et reportings extra-financiers, peut constituer un critère de choix pour les épargnants sensibles à l’impact concret de leur placement sur leur territoire.
Les valeurs mutualistes : simple discours ou réalité tangible ?
Face à la multiplication des offres de placement « responsable », « durable » ou « solidaire », distinguer les engagements réels des stratégies de greenwashing devient essentiel. Pour vérifier la réalité des valeurs mutualistes et des critères ESG affichés par un contrat d’assurance-vie, plusieurs outils objectifs existent.
Le premier critère consiste à exiger la présence de labels reconnus, délivrés par des organismes indépendants selon des méthodologies transparentes. Le label ISR (Investissement Socialement Responsable), créé en 2016 par décret, constitue un label d’État attestant que les fonds intègrent des critères environnementaux, sociaux et de gouvernance dans leur gestion. Ce label est attribué pour une durée de trois ans, avec des audits annuels de contrôle. Un nouveau référentiel renforcé est entré en vigueur le 1er mars 2024, renforçant les exigences de transparence et d’impact mesurable.
D’autres labels existent : le label Greenfin pour les fonds orientés vers la transition écologique et énergétique, ou le label Finansol pour la finance solidaire finançant des projets à forte utilité sociale ou environnementale. La présence de l’un de ces labels garantit un niveau minimal de contrôle indépendant et de traçabilité des investissements.
Vigilance greenwashing : exigez des preuves
Distinguez la communication marketing générique (« nous investissons responsable », « nous respectons l’environnement ») des engagements vérifiables et chiffrés : pourcentage d’actifs labelisés ISR, tonnes de CO₂ évitées, exclusions sectorielles documentées (armement, énergies fossiles, tabac). Avant de souscrire, demandez systématiquement à consulter le reporting extra-financier SFDR (Sustainable Finance Disclosure Regulation) du contrat, désormais obligatoire au niveau européen.
Depuis l’entrée en vigueur de la réglementation SFDR européenne, les organismes financiers doivent publier des informations détaillées sur les critères ESG de leurs investissements : proportion d’actifs durables, impact carbone des portefeuilles, exclusions sectorielles appliquées. Ces documents, accessibles en ligne ou sur demande, permettent de vérifier objectivement si les engagements affichés correspondent à la réalité des investissements effectués.
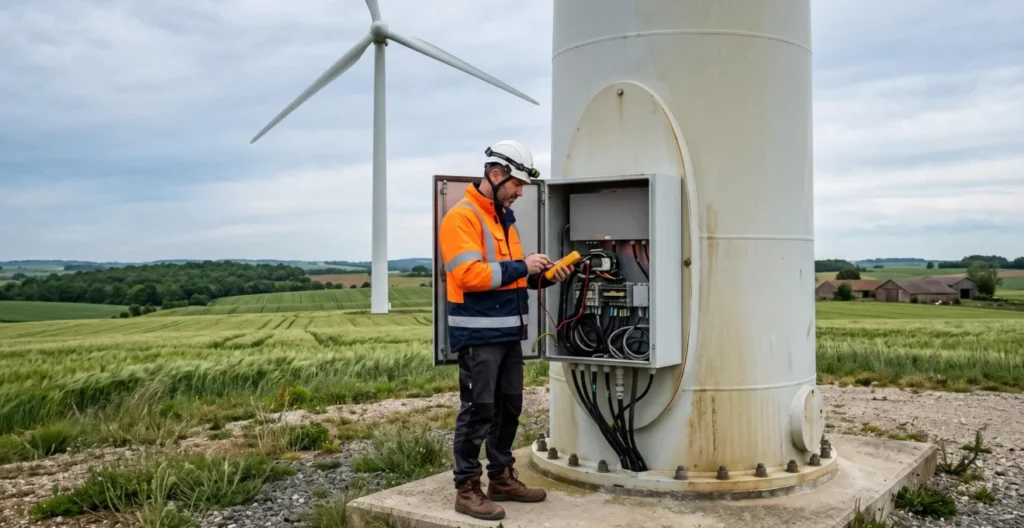
Enfin, la transparence de la gouvernance mutualiste constitue un indicateur complémentaire. Vérifiez si les sociétaires participent effectivement aux assemblées générales, si les comptes rendus de ces assemblées sont publics et accessibles, et si l’élection des dirigeants suit réellement un processus démocratique. Cette vérification permet de distinguer une gouvernance mutualiste authentique d’une structure formelle sans participation réelle des membres.
À qui s’adresse vraiment l’assurance-vie mutualiste ?
L’assurance-vie mutualiste correspond particulièrement à plusieurs profils d’épargnants. Si vous disposez d’une épargne de précaution déjà constituée sur Livret A ou LDDS et cherchez à placer une somme sans prendre de risque excessif, le fonds en euros d’une assurance-vie mutualiste offre un rendement supérieur aux livrets réglementés, avec une garantie du capital versé. Privilégiez alors une gestion profilée ou pilotée si vous ne souhaitez pas gérer activement votre allocation.
Ce placement s’adresse également aux investisseurs responsables recherchant une cohérence entre leurs valeurs personnelles et leurs choix financiers. Si vous êtes sensibilisé aux enjeux ESG et souhaitez orienter votre épargne vers des investissements durables ou solidaires vérifiables, le modèle mutualiste offre un alignement structurel des intérêts : l’absence d’actionnaires réduit la pression sur la rentabilité financière à court terme et facilite l’intégration de critères extra-financiers dans les décisions d’investissement.
Si vous préparez la transmission de patrimoine à vos enfants ou petits-enfants, l’assurance-vie mutualiste permet de bénéficier de l’exonération jusqu’à 152 500 euros par bénéficiaire (article 990 I du CGI), tout en optimisant fiscalement vos retraits grâce à l’abattement annuel après huit ans de détention. Pour maximiser cet avantage, privilégiez un horizon de placement long terme (supérieur à huit ans).
Enfin, si votre Livret A a atteint son plafond de 22 950 euros et que vous recherchez un placement plus rémunérateur sans complexité excessive, l’assurance-vie mutualiste constitue une solution adaptée. Vous acceptez un horizon moyen à long terme (au moins cinq à huit ans) pour bénéficier pleinement de la fiscalité avantageuse, et privilégiez la sécurité du fonds euros ou une allocation équilibrée incluant une part limitée d’unités de compte.
À l’inverse, si vous cherchez une liquidité immédiate totale sans aucune contrainte fiscale ou un horizon très court terme (moins de cinq ans), l’assurance-vie reste disponible mais la fiscalité avant huit ans est moins avantageuse. Dans ce cas, privilégiez plutôt le Livret A, le LDDS ou un compte à terme pour votre épargne de précaution à court terme.
Comment choisir votre contrat d’assurance-vie mutualiste ?
Comparer objectivement plusieurs contrats d’assurance-vie mutualiste nécessite d’examiner plusieurs critères actionnables, en privilégiant toujours la performance nette de frais plutôt que le rendement brut affiché. Ne vous limitez pas au taux annoncé pour le fonds euros : calculez le rendement réel après déduction de tous les frais (frais de gestion annuels sur fonds euros, typiquement entre 0,50 % et 1 %, frais d’entrée sur versements, frais d’arbitrage entre supports, frais de gestion sur unités de compte). Un écart de 0,30 point de frais annuels peut représenter plusieurs milliers d’euros sur 20 ans avec l’effet de la capitalisation.
La solidité financière de la mutuelle constitue un critère de sécurité indispensable. Consultez le ratio de solvabilité Solvabilité II, publié dans le rapport annuel de la mutuelle ou accessible via le site de l’ACPR. Ce ratio doit être supérieur à 100 % (exigence réglementaire minimale), idéalement au-delà de 150 % pour disposer d’une marge confortable. Vérifiez également l’ancienneté et la taille de la mutuelle comme indicateurs de stabilité.
Votre checklist de comparaison en 6 critères
- Demandez la grille tarifaire complète détaillant tous les frais (gestion, entrée, arbitrage, versement)
- Vérifiez le ratio de solvabilité Solvabilité II de la mutuelle (>150 % recommandé)
- Comparez le rendement net du fonds euros sur les trois à cinq dernières années
- Recensez le nombre d’unités de compte disponibles (minimum 50-100 pour une diversification réelle) et la proportion de fonds labelisés ISR/Greenfin
- Vérifiez les montants minimums de versement initial et programmé, ainsi que les conditions de rachat partiel
- Demandez à consulter le reporting extra-financier SFDR pour vérifier la réalité des engagements ESG
La transparence totale sur les frais constitue un signe de confiance. Exigez une grille tarifaire complète et accessible avant toute souscription, détaillant l’ensemble des frais applicables. Si les informations sont difficiles à obtenir ou présentées de manière floue, considérez cela comme un signal d’alerte potentiel de frais cachés.
Examinez également la diversité et la qualité des supports d’investissement. Un nombre suffisant d’unités de compte (au moins 50 à 100 fonds) permet une véritable diversification selon votre profil de risque. Vérifiez la présence de fonds labelisés ISR ou Greenfin si l’investissement responsable constitue un critère déterminant pour vous. Concernant le fonds euros, consultez son rendement historique sur trois à cinq ans et renseignez-vous sur la politique de provisionnement appliquée par la mutuelle.
Enfin, évaluez la flexibilité opérationnelle du contrat : montants minimums de versement initial et programmé accessibles, fréquence des arbitrages autorisés, conditions de rachat partiel (montant minimum, délai, pénalités éventuelles), possibilité de modifier facilement la clause bénéficiaire. Ces critères de souplesse déterminent votre confort d’utilisation au quotidien et votre capacité à adapter le contrat à l’évolution de votre situation personnelle.
Questions fréquentes sur l’assurance-vie mutualiste
La mutuelle est-elle aussi solide financièrement qu’un grand assureur traditionnel ?
Les mutuelles d’assurance sont soumises au même contrôle prudentiel exercé par l’ACPR que les assureurs classiques. Elles doivent respecter les mêmes exigences de solvabilité (directive Solvabilité II, ratio supérieur à 100 %). Le Fonds de Garantie des Assurances de Personnes (FGAP) protège votre épargne jusqu’à 70 000 euros par personne en cas de défaillance de l’organisme. Vérifiez systématiquement le ratio de solvabilité spécifique de la mutuelle (idéalement supérieur à 150 %) avant toute souscription pour minimiser ce risque, statistiquement très rare.
Puis-je retirer mon argent à tout moment en cas de besoin urgent ?
Oui, un rachat partiel ou total reste possible à tout moment sans pénalité contractuelle, sous un délai généralement compris entre 15 et 30 jours. Seule la fiscalité s’applique : avant huit ans de détention, les gains sont imposés au prélèvement forfaitaire libératoire de 12,8 % (ou au barème progressif de l’impôt sur le revenu sur option) plus 17,2 % de prélèvements sociaux. Après huit ans, vous bénéficiez d’un abattement annuel de 4 600 euros (personne seule) ou 9 200 euros (couple), puis d’un taux réduit à 7,5 % plus 17,2 % de prélèvements sociaux. Votre épargne reste donc disponible, mais la fiscalité doit être anticipée selon l’ancienneté du contrat.
Le rendement d’une assurance-vie mutualiste est-il moins bon qu’un assureur classique ?
La performance varie selon les contrats et les années. Comparez systématiquement la performance nette de frais (rendement brut moins frais de gestion) sur un historique de trois à cinq ans. Certaines mutuelles affichent des rendements nets compétitifs, voire supérieurs, grâce à des frais de gestion réduits liés au réinvestissement des excédents plutôt qu’à leur distribution sous forme de dividendes. D’autres proposent des performances équivalentes à la moyenne du marché. Ne vous fiez pas uniquement au discours commercial : exigez les chiffres historiques vérifiables et comparez-les aux moyennes sectorielles publiées par la Fédération Française de l’Assurance ou l’ACPR.
Puis-je cumuler assurance-vie mutualiste et Livret A ou autres placements ?
Oui, ces placements sont totalement complémentaires. Le Livret A reste recommandé pour votre épargne de précaution immédiatement disponible (équivalent de trois à six mois de dépenses courantes), tandis que l’assurance-vie convient à une épargne moyen ou long terme (supérieure à cinq ou huit ans) avec un meilleur rendement et une optimisation fiscale et patrimoniale. Diversifier votre patrimoine entre plusieurs supports selon vos objectifs et horizons de placement constitue une stratégie prudente. Vous pouvez également explorer les types de contrats d’assurance vie disponibles pour affiner votre allocation.
Que se passe-t-il si la mutuelle fait faillite ?
Le Fonds de Garantie des Assurances de Personnes intervient pour protéger les assurés jusqu’à 70 000 euros par personne et par établissement. Au-delà de ce plafond, un risque de perte partielle existe, bien que ce scénario reste statistiquement très rare compte tenu de la supervision rigoureuse exercée par l’ACPR. Pour minimiser ce risque, vérifiez systématiquement la solidité financière de la mutuelle avant souscription (ratio de solvabilité Solvabilité II supérieur à 150 %, ancienneté, taille de l’organisme). Si votre épargne dépasse largement le plafond de garantie, envisagez de répartir votre capital entre plusieurs organismes distincts.
Information importante
Cet article fournit des informations générales sur le fonctionnement de l’assurance-vie mutualiste et ne constitue pas un conseil en investissement personnalisé. Votre situation patrimoniale, fiscale et vos objectifs personnels nécessitent une analyse individualisée. Avant toute décision de placement, consultez un conseiller en gestion de patrimoine indépendant ou un professionnel habilité pour obtenir un accompagnement adapté à votre profil.
Assurance-vie mutualiste : les points clés pour votre décision
L’assurance-vie mutualiste se distingue structurellement des contrats classiques par l’absence d’actionnaires et une gouvernance sociétaire, entraînant un réinvestissement des excédents au profit des sociétaires plutôt qu’une distribution de dividendes. Cette différence de modèle économique peut se traduire concrètement par des frais de gestion réduits et un alignement des intérêts entre l’organisme et les épargnants, à condition de vérifier ces éléments contrat par contrat.
Pour distinguer les engagements réels du greenwashing, exigez systématiquement la présence de labels reconnus (ISR, Greenfin, Finansol), consultez le reporting extra-financier SFDR obligatoire, et vérifiez la transparence totale sur les frais avant souscription. Comparez toujours la performance nette de frais sur historique pluriannuel plutôt que le rendement brut affiché.
Si vous cherchez à faire fructifier une épargne au-delà du rendement du Livret A, préparer une transmission patrimoniale optimisée fiscalement, ou investir en cohérence avec vos valeurs personnelles tout en préservant la performance financière, l’assurance-vie mutualiste mérite une analyse approfondie. Privilégiez un horizon de placement supérieur à huit ans pour bénéficier pleinement des abattements fiscaux (4 600 ou 9 200 euros annuels) et de l’exonération de droits de succession (152 500 euros par bénéficiaire).
Pour mieux comprendre comment l’absence de frais sur les versements peut dynamiser votre épargne, examinez également l’ensemble des coûts applicables tout au long de la vie du contrat. Si vous souhaitez approfondir la différence entre mutualisme et assurance sous un angle plus large, cette distinction structurelle s’applique à plusieurs domaines au-delà de l’assurance-vie.